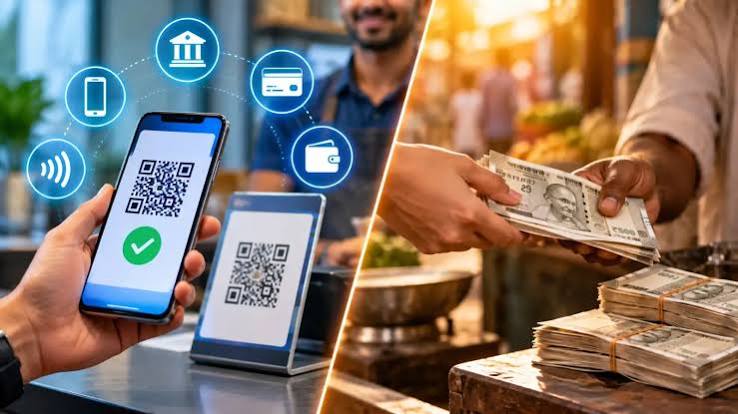
कैश से डिजिटल भारत तक: क्या हम सिर्फ भुगतान का तरीका बदल रहे हैं या पूरी आर्थिक व्यवस्था?

पूनम शर्मा
भारत तेजी से डिजिटल अर्थव्यवस्था की ओर बढ़ रहा है। आज बैंक खाता, आधार, मोबाइल फोन, UPI, डिजिटल भुगतान, ऑनलाइन सरकारी सेवाएं और प्रत्यक्ष लाभ हस्तांतरण—ये सभी अलग-अलग व्यवस्थाएं नहीं रह गई हैं। वे धीरे-धीरे एक ऐसे व्यापक तंत्र का हिस्सा बन रही हैं, जिसमें नागरिक की आर्थिक गतिविधियों को अधिक औपचारिक, सत्यापित और रिकॉर्ड-आधारित बनाया जा रहा है।
इसे एक सामान्य प्रशासनिक सुधार मानना आसान है। लेकिन इसके पीछे एक बड़ा सवाल भी है—क्या भारत केवल भुगतान का तरीका बदल रहा है या नागरिक और अर्थव्यवस्था के बीच संबंध की पूरी संरचना बदल रही है?
भारत में UPI का विस्तार इसकी गति को समझने के लिए पर्याप्त है। NPCI के आंकड़ों के अनुसार अगस्त 2026 में UPI पर लगभग 24.51 अरब लेनदेन हुए, जिनका कुल मूल्य करीब ₹29.82 लाख करोड़ था। यह केवल तकनीकी उपलब्धि नहीं है। इसका अर्थ है कि रोजमर्रा की आर्थिक गतिविधियों का बहुत बड़ा हिस्सा अब डिजिटल रिकॉर्ड में दर्ज हो रहा है।
यहीं से बहस शुरू होती है।
कैश कम होना: सुविधा या नई निर्भरता?
नकद की अपनी एक विशेषता है—लेनदेन होने के बाद उसकी डिजिटल छाप अपेक्षाकृत सीमित होती है। डिजिटल भुगतान इसके विपरीत हर लेनदेन को एक रिकॉर्ड में बदल देता है।
सरकार और वित्तीय संस्थानों के लिए यह पारदर्शिता, कर अनुपालन और धोखाधड़ी रोकने में उपयोगी हो सकती है। दूसरी ओर, नागरिक के लिए सवाल यह है कि डिजिटल व्यवस्था में उसकी आर्थिक स्वतंत्रता, गोपनीयता और विकल्पों की पर्याप्त सुरक्षा कैसे सुनिश्चित होगी?
SBI के उपलब्ध आधिकारिक सेवा-शुल्क दस्तावेजों में कुछ खातों के लिए चार मुफ्त नकद निकासी के बाद ₹15 प्लस GST शुल्क का प्रावधान दर्ज है। लेकिन किसी एक बैंक के किसी विशेष खाते के नियम को पूरे भारत की बैंकिंग व्यवस्था पर लागू करके देखना सही नहीं होगा। इसलिए ऐसे दावों की तारीख, खाते के प्रकार और बैंक की मौजूदा शर्तों के आधार पर जांच आवश्यक है।
असल प्रश्न शुल्क का नहीं, दिशा का है—क्या भविष्य की अर्थव्यवस्था ऐसी होगी जिसमें डिजिटल भुगतान सबसे आसान विकल्प ही नहीं, बल्कि धीरे-धीरे प्रमुख विकल्प बन जाए?
UPI: सुविधा के साथ निगरानी की चुनौती
UPI ने भारत में वित्तीय समावेशन को नई गति दी है। लेकिन डिजिटल लेनदेन जितना बढ़ता है, साइबर धोखाधड़ी और जोखिम प्रबंधन की चुनौती भी उतनी ही महत्वपूर्ण होती जाती है।
NPCI स्वयं उपयोगकर्ताओं को फर्जी QR कोड, नकली कैशबैक लिंक, फर्जी निवेश योजनाओं और सोशल इंजीनियरिंग जैसे खतरों से सावधान करता है। NPCI के दस्तावेजों में fraud and risk management तथा inactive UPI IDs को ब्लॉक करने जैसे उपायों का भी उल्लेख है।
इसलिए डिजिटल व्यवस्था का अगला चरण केवल “कैशलेस” होना नहीं है। वह विश्वसनीय डिजिटल वित्तीय व्यवस्था बनाना है।
लेकिन यहां भी संतुलन जरूरी है। धोखाधड़ी रोकने के लिए जोखिम वाले लेनदेन की पहचान करना एक बात है; हर नागरिक के वैध लेनदेन को अत्यधिक संदेह की निगाह से देखना दूसरी बात।
आधार और सब्सिडी: लीकेज रोकने की कोशिश
आधार आधारित प्रमाणीकरण ने सरकारी योजनाओं में लाभार्थी की पहचान और सब्सिडी वितरण को अधिक डिजिटल बनाने में भूमिका निभाई है। UIDAI के अनुसार आधार का इस्तेमाल सब्सिडी और सरकारी लाभों के लाभार्थियों की पहचान के लिए किया जा सकता है तथा इसका उद्देश्य सार्वजनिक धन के लीकेज को रोकना और सेवाओं की पहुंच बेहतर करना है।
लेकिन यहां भी एक बुनियादी सिद्धांत होना चाहिए—तकनीक लाभार्थी तक पहुंचने का साधन बने, बाधा नहीं।
यदि किसी वास्तविक लाभार्थी का बायोमेट्रिक प्रमाणीकरण विफल हो जाए, नेटवर्क न हो या दस्तावेज संबंधी समस्या हो, तो वैकल्पिक व्यवस्था कितनी सहज है? डिजिटल शासन की सफलता का असली पैमाना यही होगा।
जन्म और मृत्यु का रिकॉर्ड: नागरिकता से आगे का डिजिटल ढांचा
जन्म और मृत्यु पंजीकरण में भी महत्वपूर्ण बदलाव हुए हैं। 2023 के संशोधन के बाद डिजिटल पंजीकरण और प्रमाणपत्रों की व्यवस्था को मजबूत किया गया है। एक वर्ष से अधिक विलंब से पंजीकरण के मामले में सक्षम प्राधिकारी के रूप में जिला मजिस्ट्रेट, उप-मंडल मजिस्ट्रेट या अधिकृत कार्यकारी मजिस्ट्रेट की व्यवस्था की गई है।
यह व्यवस्था प्रशासन के लिए महत्वपूर्ण है क्योंकि जन्म प्रमाणपत्र अब कई सरकारी सेवाओं में पहचान और आयु से जुड़े दस्तावेज के रूप में अधिक महत्वपूर्ण भूमिका निभा रहा है।
इसका सकारात्मक पक्ष स्पष्ट है—बेहतर रिकॉर्ड, कम फर्जीवाड़ा और अधिक व्यवस्थित प्रशासन।
लेकिन इसके साथ यह सवाल भी जरूरी है कि जिन लोगों के पास पुराने दस्तावेज नहीं हैं, उनके लिए व्यवस्था कितनी न्यायपूर्ण और सुलभ होगी।
बैंकिंग से बीमा तक: वित्तीय व्यवस्था का पुनर्गठन
बैंकिंग के साथ बीमा क्षेत्र भी अधिक विनियमित और संरचित हो रहा है। IRDAI ने कमीशन, प्रबंधन व्यय और बीमा वितरण से जुड़े नियमों को नए नियामकीय ढांचे में व्यवस्थित किया है।
इसका उद्देश्य केवल बीमा कंपनियों को नियंत्रित करना नहीं, बल्कि बाजार में पारदर्शिता, उपभोक्ता संरक्षण और वित्तीय अनुशासन को मजबूत करना भी है।
यहीं एक और बड़ा प्रश्न उठता है—क्या वित्तीय क्षेत्र का बढ़ता औपचारिकीकरण छोटे ग्राहक, छोटे निवेशक और छोटे व्यवसायी को मजबूत करेगा या व्यवस्था को इतना जटिल बना देगा कि सामान्य नागरिक बैंक और बीमा विशेषज्ञों पर और अधिक निर्भर हो जाए?
विकसित भारत की असली कसौटी
डिजिटल भारत का अर्थ केवल अधिक ऐप, अधिक QR कोड और कम नकद नहीं हो सकता।
विकसित भारत वह होगा जहां डिजिटल व्यवस्था पारदर्शी भी हो और नागरिक-अनुकूल भी; सुरक्षित भी हो और निजता-सम्मत भी; भ्रष्टाचार कम करे लेकिन वैध नागरिक को अनावश्यक परेशानी न दे।
सब्सिडी में फर्जी लाभार्थियों को हटाना आवश्यक है, लेकिन वास्तविक गरीब का लाभ बंद नहीं होना चाहिए। डिजिटल भुगतान बढ़ाना उपयोगी है, लेकिन जिन लोगों के पास तकनीकी सुविधा नहीं है, उनके लिए विकल्प भी बने रहने चाहिए। बैंकिंग को औपचारिक बनाना जरूरी है, लेकिन छोटे ग्राहक की पहुंच और समझ भी उतनी ही जरूरी है।
आखिरकार सवाल यह नहीं है कि भारत डिजिटल बने या नहीं। भारत उस दिशा में काफी आगे बढ़ चुका है।
असली सवाल यह है—हम किस तरह का डिजिटल भारत बनाना चाहते हैं?
ऐसा भारत जहां हर लेनदेन दर्ज हो, लेकिन नागरिक की निजता सुरक्षित रहे। जहां हर लाभार्थी की पहचान सत्यापित हो, लेकिन कोई वास्तविक लाभार्थी तकनीकी गलती से वंचित न हो। जहां नकद की निर्भरता घटे, लेकिन आर्थिक स्वतंत्रता बनी रहे।
डिजिटल क्रांति का अगला चरण तकनीक का नहीं, विश्वास का चरण होना चाहिए।
क्योंकि विकसित भारत की पहचान केवल यह नहीं होगी कि उसकी अर्थव्यवस्था कितनी डिजिटल है। उसकी असली पहचान यह होगी कि उसकी डिजिटल व्यवस्था पर उसका नागरिक कितना भरोसा करता है।

Comments are closed, but trackbacks and pingbacks are open.